從華爾街企業研究出發
在美國金融市場從事股票研究、財報分析、企業基本面解構與產業週期研判,逐步建立資本配置與操盤框架。
深入閱讀金融與操盤經歷我是徐明義,Ming-Yi Hsu。
長期往返於金融研究、科技產業與醫療需求之間。
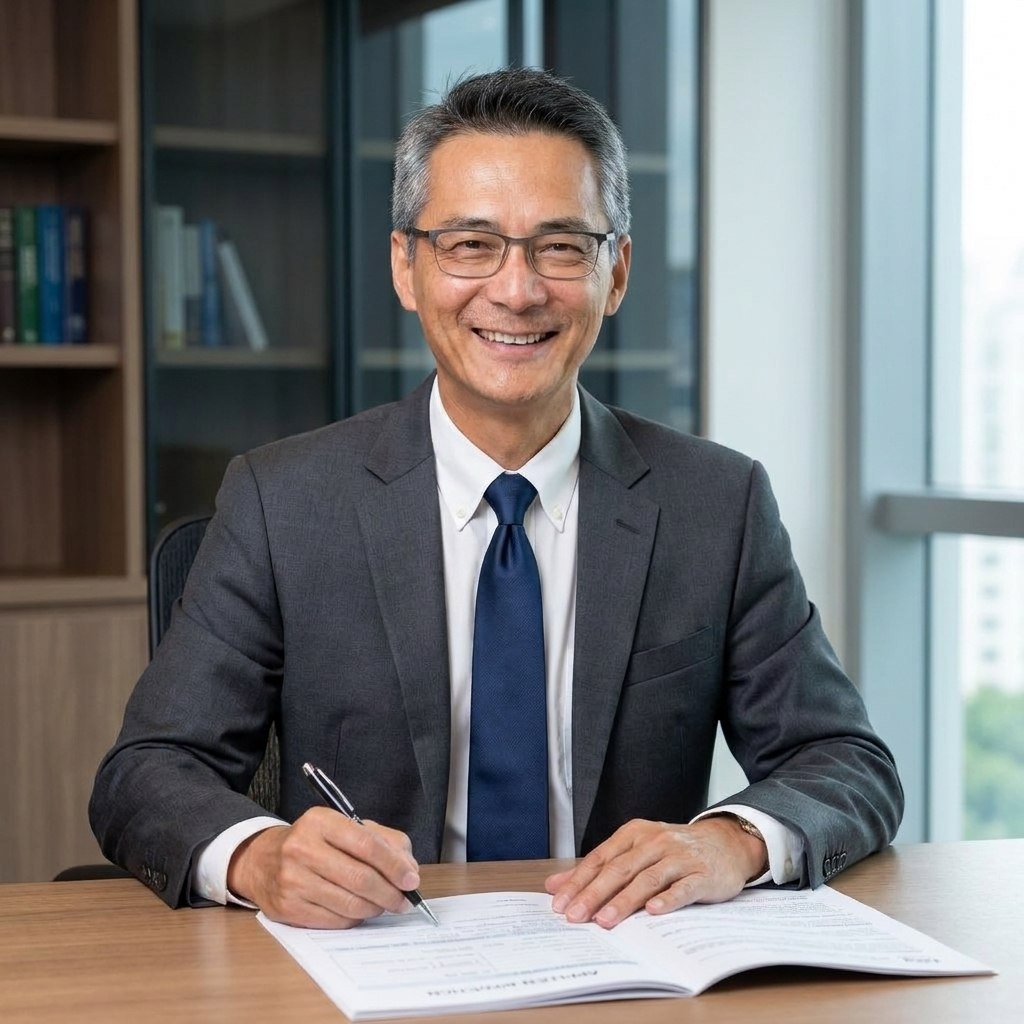
1963 年生,長期橫跨美國金融市場、股票投資與醫療科技領域。從企業財報、基本面分析、產業週期,到實際操盤,每一段經驗都重新塑造我對風險的理解。
市場也曾為判斷失誤與過度自信給出教訓。愈是累積經驗,愈相信保留容錯空間,是長期參與市場的重要能力。
在美國金融市場從事股票研究、財報分析、企業基本面解構與產業週期研判,逐步建立資本配置與操盤框架。
深入閱讀金融與操盤經歷受現代投資組合理論奠基者、1990 年諾貝爾經濟學獎得主哈利・馬可維茲(Harry Markowitz)教授親自指導,將資產配置、風險衡量與容錯納入核心投資原則。
延伸至生物科技、製藥、醫療科技與數位健康,從研究成果與臨床需求出發,理解技術落地與企業長期價值。
關注半導體、資通訊與醫療體系的整合潛力,協助投資者及企業經營者建立獨立判斷,並關心第一線社區的照護需求。
自 1990 年代末開始深入美國金融市場,長期研究美股、產業趨勢與企業基本面,累積橫跨不同景氣循環與市場環境的投資經驗。研究範圍從企業財報、產業供需、總體經濟與資金流向,逐步延伸至資產配置、投資組合管理及個股交易策略。
多年市場歷練形成一套核心原則:先判斷風險,再評估報酬;先理解企業,再決定價格。不以單一消息或短期漲跌作為投資依據,而是從基本面、產業週期、資金面與市場價格四個維度交叉驗證。
長期追蹤上市企業財務報表、營收與獲利結構、現金流、資本支出及產業競爭格局,透過企業基本面的變化判斷其長期價值與可能面臨的風險。
研究過程尤其重視「市場預期與企業實際價值之間的落差」。因為真正值得研究的機會,往往不只是企業現在有多好,而是市場目前的價格究竟反映了多少未來成長。
將總體經濟、利率環境、產業景氣與市場資金流向納入投資決策,觀察不同階段資金在大型權值股、成長股、科技股及防禦型資產之間的配置變化。
在個股操作上,不單純追逐熱門題材,而是進一步思考:
「資金為什麼現在進來?這一波行情背後,是短期情緒、產業復甦,還是企業獲利結構真正發生改變?」
透過辨識行情背後的核心驅動因素,判斷趨勢是否具有延續性。
從長期投資研究進一步建立實際股票操作框架,將企業價值與市場價格結合,形成「研究—等待—進場—風控—調整」的完整決策流程。
操盤不追求每一次判斷都正確,而是重視在判斷錯誤時能否有效控制損失,在判斷正確時能否讓趨勢與企業價值持續創造報酬。
因此,每一次投資決策都會同步思考三個問題:
投資核心並非單純追求最高報酬,而是在可承受的風險範圍內尋找合理的風險報酬比。
受到現代投資組合理論的影響,長期重視資產配置、部位管理、風險分散與投資組合之間的相關性,不將所有判斷建立在單一股票或單一產業之上。
市場經驗也讓我逐漸確立一項重要原則:
「真正成熟的操盤,不是證明自己每次都看對,而是在看錯的時候依然留在市場。」
市場最危險的不是你不知道,而是你以為自己什麼都知道。
保持敬畏,也保持好奇。
看看我如何將研究與風險管理的經驗,整理成投資思考框架。